
「暮らし」という言葉は、日常生活や日々の営みを指す言葉です。具体的には、住む場所や食事、仕事、家族との時間など、人が日々の生活を送るために行うすべてのことを含みます。
日本語で「暮らし」という言葉を使うときは、単なる物質的な側面だけでなく、心の満足や生活の質、幸福感なども含めて、広い意味での日常のあり方を表現することが多いですね。人生も、「暮らし」に関連される言葉になるようです。
💞 恋愛が「暮らし」に含まれる理由
恋愛は単なる「特別なイベント」ではなく、日々の会話、食事の約束、通勤中に考えること、休日の過ごし方など、日常そのものに溶け込む関係です。こうした行動はすべて「暮らしの一部」として続いていくものです。
「住まい」という言葉を使う際には、居住している場所そのものに対する思いや、そこに住むことで得られる安心感や快適さといった感情も含まれることが多いです。
たとえば、「心地よい住まい」や「住まいを整える」といった表現は、単に建物だけでなく、その場所での暮らしや快適さを大切にする意味合いが込められています。
古い賃貸住宅に住むことには多くの魅力と課題がありますが、それを楽しみながら快適に生活する方法もたくさんあります。
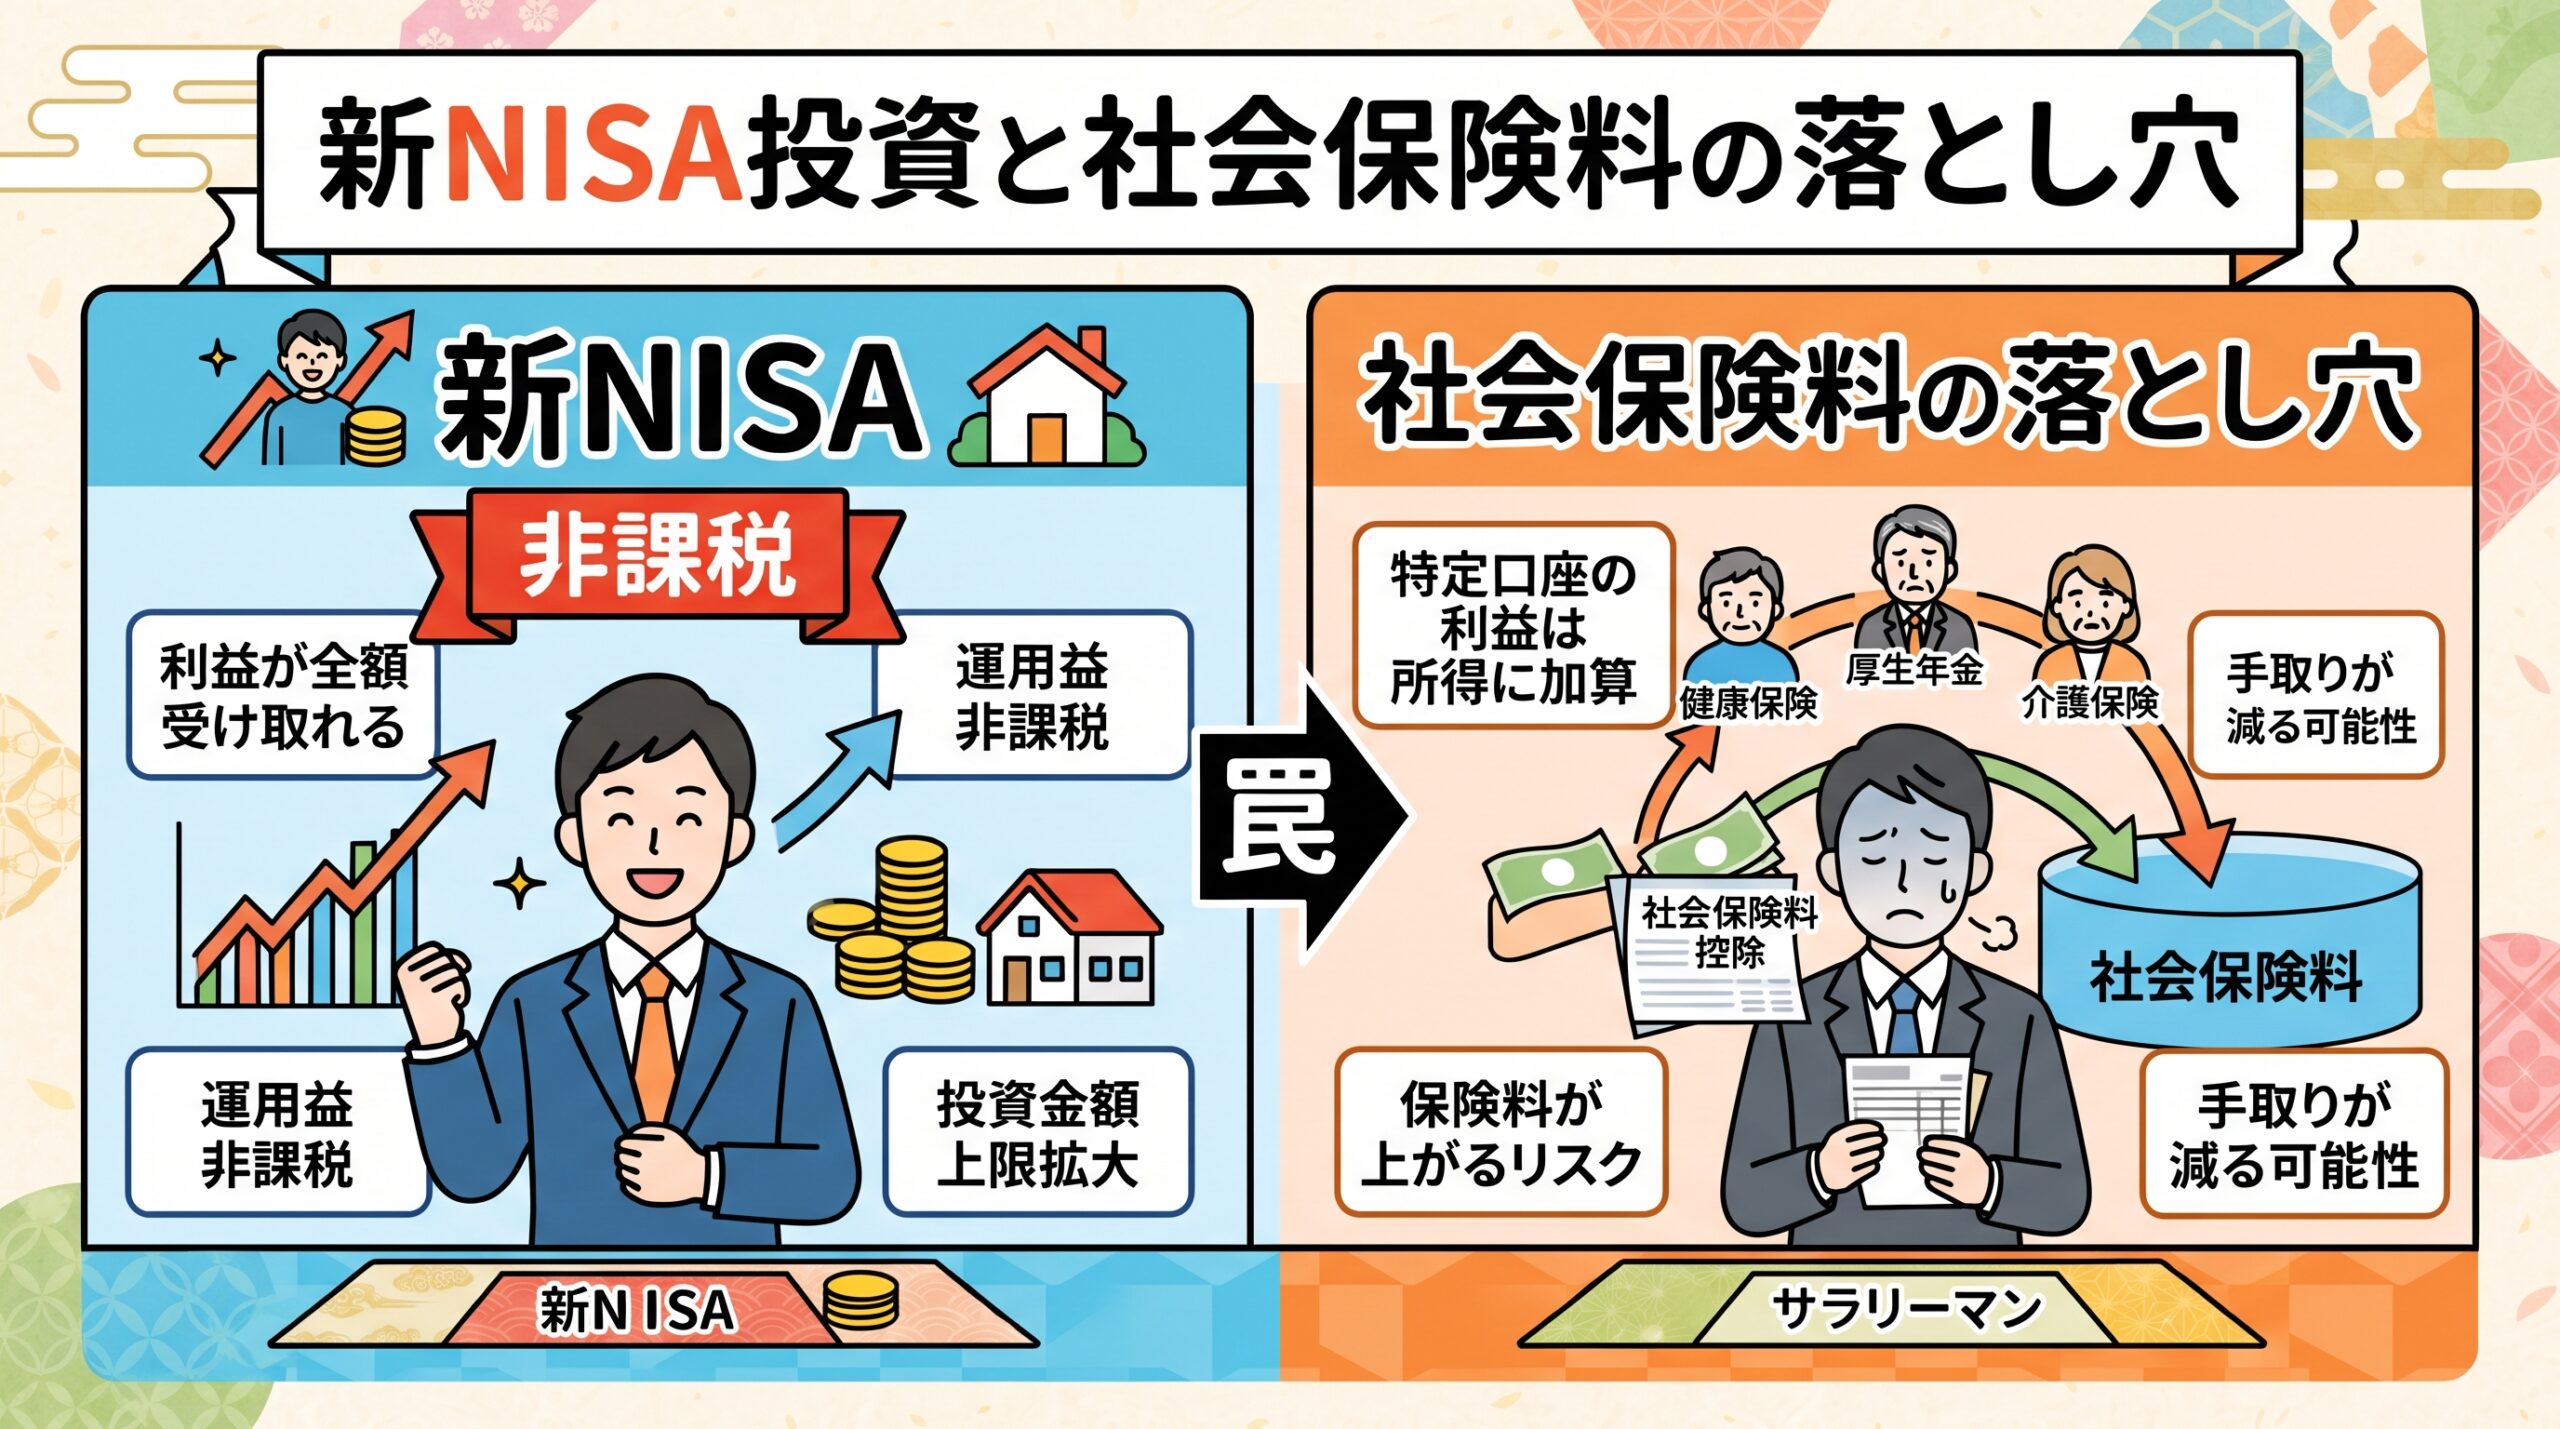
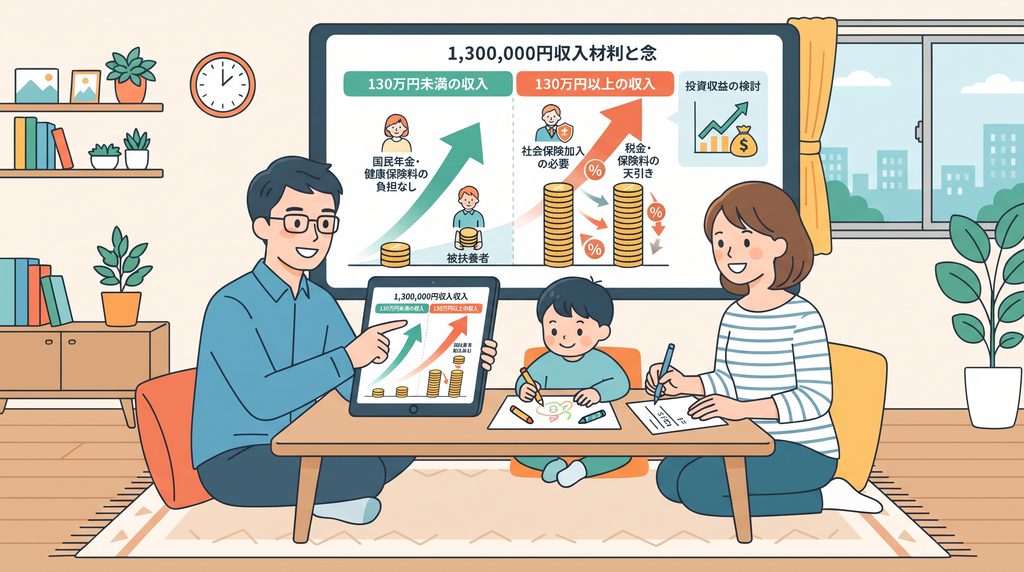
新NISAの運用益は非課税ですが、社会保険の「130万円の壁」判定に含まれて扶養から外れるリスクがあります。税金と社会保険の扶養基準の違いや、協会けんぽの注意点、手取りを減らさないための具体的な対策を脱・税理士スガワラくんの動画から分かりやすく解説します。
※当ブログは、Amazonアソシエイトとして適格販売により収入を得ています。
本ページはプロモーションが含まれています。
また、第三者配信の広告サービスを利用しています。
※その時々に、フリー素材(写真)・AI生成画像を使用しています。
【新NISAの落とし穴】投資で儲けたのに大損?非課税でも社会保険料が増える仕組みを徹底解説
NISA(少額投資非課税制度)は「運用益や配当金に税金がかからない」という大きなメリットがあるため、人気の資産運用手法です。しかし、「税金が非課税だからといって、社会保険の扶養からも外れないとは限らない」という注意点があります。
YouTubeチャンネル「脱・税理士スガワラくん」の動画をもとに、新NISAや投資運用における社会保険の扶養の罠と、手残りを減らさないための対策について分かりやすくまとめています。
1. 「税金の扶養」と「社会保険の扶養」の違い
新NISAを利用して得た配当金や株の売却益は、通常かかる約20.315%の税金(所得税・住民税)が非課税になります [02:18]。
しかし、注意が必要なのは「税金の扶養」と「社会保険の扶養」で判定基準が異なる点です。
- 税金の扶養:NISAで得た利益は所得金額の計算に含まれません。そのため、NISAでいくら利益が出ても税金上の扶養からは外れません [03:33]。
- 社会保険の扶養:配偶者等の扶養に入るための「年収130万円」の判定において、NISAなどの非課税収入が含まれて判断される可能性があります [05:48]。
2. 協会けんぽにおける「非課税収入」の罠
社会保険の扶養判定(年収130万円の壁)でNISA等の収入を含めるかどうかは、加入している健康保険組合によって対応が異なります [06:35]。
「協会けんぽ(全国健康保険協会)」の場合、日本年金機構の規定で扶養認定の判定対象に「非課税収入も含む」とされています [07:28]。
もともとは非課税の通勤手当などを想定した文言ですが、「NISAによる配当金や売却益も非課税収入に含まれる」と解釈・判定されるリスクが生じます [08:09]。
わずかな利益で大きな社会保険料負担が発生する例
たとえば、パート勤務の配偶者が給与収入を年間129万円に抑えて調整していたとします。 この年にNISAで2万円の配当収入を得た場合、合計収入は131万円となります [09:43]。
年収130万円の基準を超過すると扶養から外れるため、自身で国民健康保険や国民年金(または勤務先の社会保険)に加入しなければならず、年間で約20万〜30万円ほどの社会保険料が発生します [10:02]。わずか2万円の利益を得たことで、結果的に手取りが大幅に減ってしまう逆転現象が起こり得ます。
3. その他の投資運用における注意点
① 過去の損失の繰越控除は考慮されない
税務上は、過去3年間の株などの損失を今年の利益と相殺する「繰越控除」が使えます。しかし、社会保険の扶養判定は単年度の収入で判断されるため、過去の損失を差し引くことはできません [14:31]。
② 暗号資産やFX・株式の短期売買
FXや暗号資産(仮想通貨)の売却益、あるいは年に複数回行う株式の売買益などは継続的な収入とみなされ、社会保険の扶養判定に含まれる可能性が高くなります [12:13]。
③ 19歳〜22歳の学生の場合
19歳〜22歳の特定扶養親族に該当する学生の場合、社会保険の扶養基準は150万円未満ですが [13:23]、税金上の特定扶養控除の基準(年収123万円以下)とは異なるため、双方の基準を個別に確認しておく必要があります [13:55]。
4. 扶養から外れないための対策
社会保険の扶養から外れずに資産運用を行うための具体的な対策は以下の通りです。
- 「分配金受取なし(再投資型)」の投資信託を選ぶ
配当金や分配金を手元で受け取らず、ファンド内で自動再投資される商品を選べば、手元で所得が発生しないため扶養判定に影響しません [11:44]。 - 中途半端に超えるなら一気に利益を狙う
130万円を少し超える程度が最も損をしやすい状態です。130万円未満にしっかり収まるよう調整するか、社会保険料の負担分(約30万円)を超えて手取りが増える170万円以上の利益を目指すかの選択が重要になります [17:12]。
参考動画
動画本編では、税理士の視点から具体的な事例を交えてより詳しく解説されています。
🌿 ─────────────── 🌿
Audible(オーディブル)は、プロのナレーターが朗読した本をアプリで聴けるサービスで、「聴く」読書になります。Audible会員なら定額で12万以上の対象作品を聴き放題。※30日間の無料体験を試してみる。詳細は下記のURLをクリック!!
気になる本がセール中