


「暮らし」という言葉は、日常生活や日々の営みを指す言葉です。具体的には、住む場所や食事、仕事、家族との時間など、人が日々の生活を送るために行うすべてのことを含みます。
日本語で「暮らし」という言葉を使うときは、単なる物質的な側面だけでなく、心の満足や生活の質、幸福感なども含めて、広い意味での日常のあり方を表現することが多いですね。人生も、「暮らし」に関連される言葉になるようです。
💞 恋愛が「暮らし」に含まれる理由
恋愛は単なる「特別なイベント」ではなく、日々の会話、食事の約束、通勤中に考えること、休日の過ごし方など、日常そのものに溶け込む関係です。こうした行動はすべて「暮らしの一部」として続いていくものです。
「住まい」という言葉を使う際には、居住している場所そのものに対する思いや、そこに住むことで得られる安心感や快適さといった感情も含まれることが多いです。
たとえば、「心地よい住まい」や「住まいを整える」といった表現は、単に建物だけでなく、その場所での暮らしや快適さを大切にする意味合いが込められています。
古い賃貸住宅に住むことには多くの魅力と課題がありますが、それを楽しみながら快適に生活する方法もたくさんあります。
「一生モノのマイホームを手に入れたのに、返済が滞り手放すことになってしまった…」
そんな痛切な現実を描いたYouTube動画が、不動産投資メディア「楽待 RAKUMACHI」から公開されています。
昨今の不動産価格の高騰や金利上昇の兆しが見える中、他人事ではない「住宅ローン破綻」のリスク。今回は、動画内で紹介された実例や専門家が語る「ローン破綻を防ぐ5つの鉄則」を要約してご紹介します。
※当ブログは、Amazonアソシエイトとして適格販売により収入を得ています。
本ページはプロモーションが含まれています。
また、第三者配信の広告サービスを利用しています。
※その時々に、フリー素材(写真)・AI生成画像を使用しています。
【住宅ローン破綻】金利上昇時代に「悪夢のマイホーム」にしないための回避術とは?
「一生モノのマイホームを手に入れたのに、返済が滞り手放すことになってしまった…」
そんな痛切な現実を描いたYouTube動画が、不動産投資メディア「楽待 RAKUMACHI」から公開されています。
昨今の不動産価格の高騰や金利上昇の兆しが見える中、他人事ではない「住宅ローン破綻」のリスク。今回は、動画内で紹介された実例や専門家が語る「ローン破綻を防ぐ5つの鉄則」を要約してご紹介します。
📹 紹介動画
タイトル:【住宅ローン破綻】約730万一括返済、借金地獄も…金利上昇で「悪夢のマイホーム」へ? #楽待特集
チャンネル:楽待 RAKUMACHI
動画URL:https://youtu.be/zT0hPbP_QrA
惨状:ある日届いた「730万円の一括返済求め(催告書)」
動画では、26年前に3,600万円で中古住宅を購入した50代男性(武田さん)の事例が取り上げられています。
元々は正社員として順調に返済を続けていましたが、離婚や高血圧などの体調不良により日雇いバイトへ転向せざるを得なくなり、収入が大きく減少。月10万2,000円の返済が滞り、4ヶ月後には金融機関から「期限の利益の喪失」を理由に、残債約730万円の一括返済を求める催告書が届いてしまいました。
分割払いができなくなった後は、放置すれば裁判所による競売(強制売却)へ向かってしまいます。市場価格より安く買い叩かれる競売を避けるため、武田さんは専門家に相談し「任意売却」での自宅手放しを進めることとなりました。
なぜ今「住宅ローン破綻」が増えているのか?
任意売却の専門家によると、最近ローン返済に苦しむ人が再び増加している背景には、以下の理由があります。
- コロナ猶予期間の終了:金融機関の返済回収姿勢が再び強まっている。
- 残業規制や収入減:2024年の残業規制強化(2024年問題など)で残業代が削られた職種(運転手など)の収入低下。
- ライフステージの突発的な変化:病気、離婚、親の介護、定年退職後の収入大幅減など。
- 金利上昇リスク:変動金利で借りている人の負担が今後ジワジワ増えるリスク。
- 無理なペアローン・高額ローン:夫婦の収入を合算する「パワーカップル」が高額物件を限界まで借り入れるケースの増加。
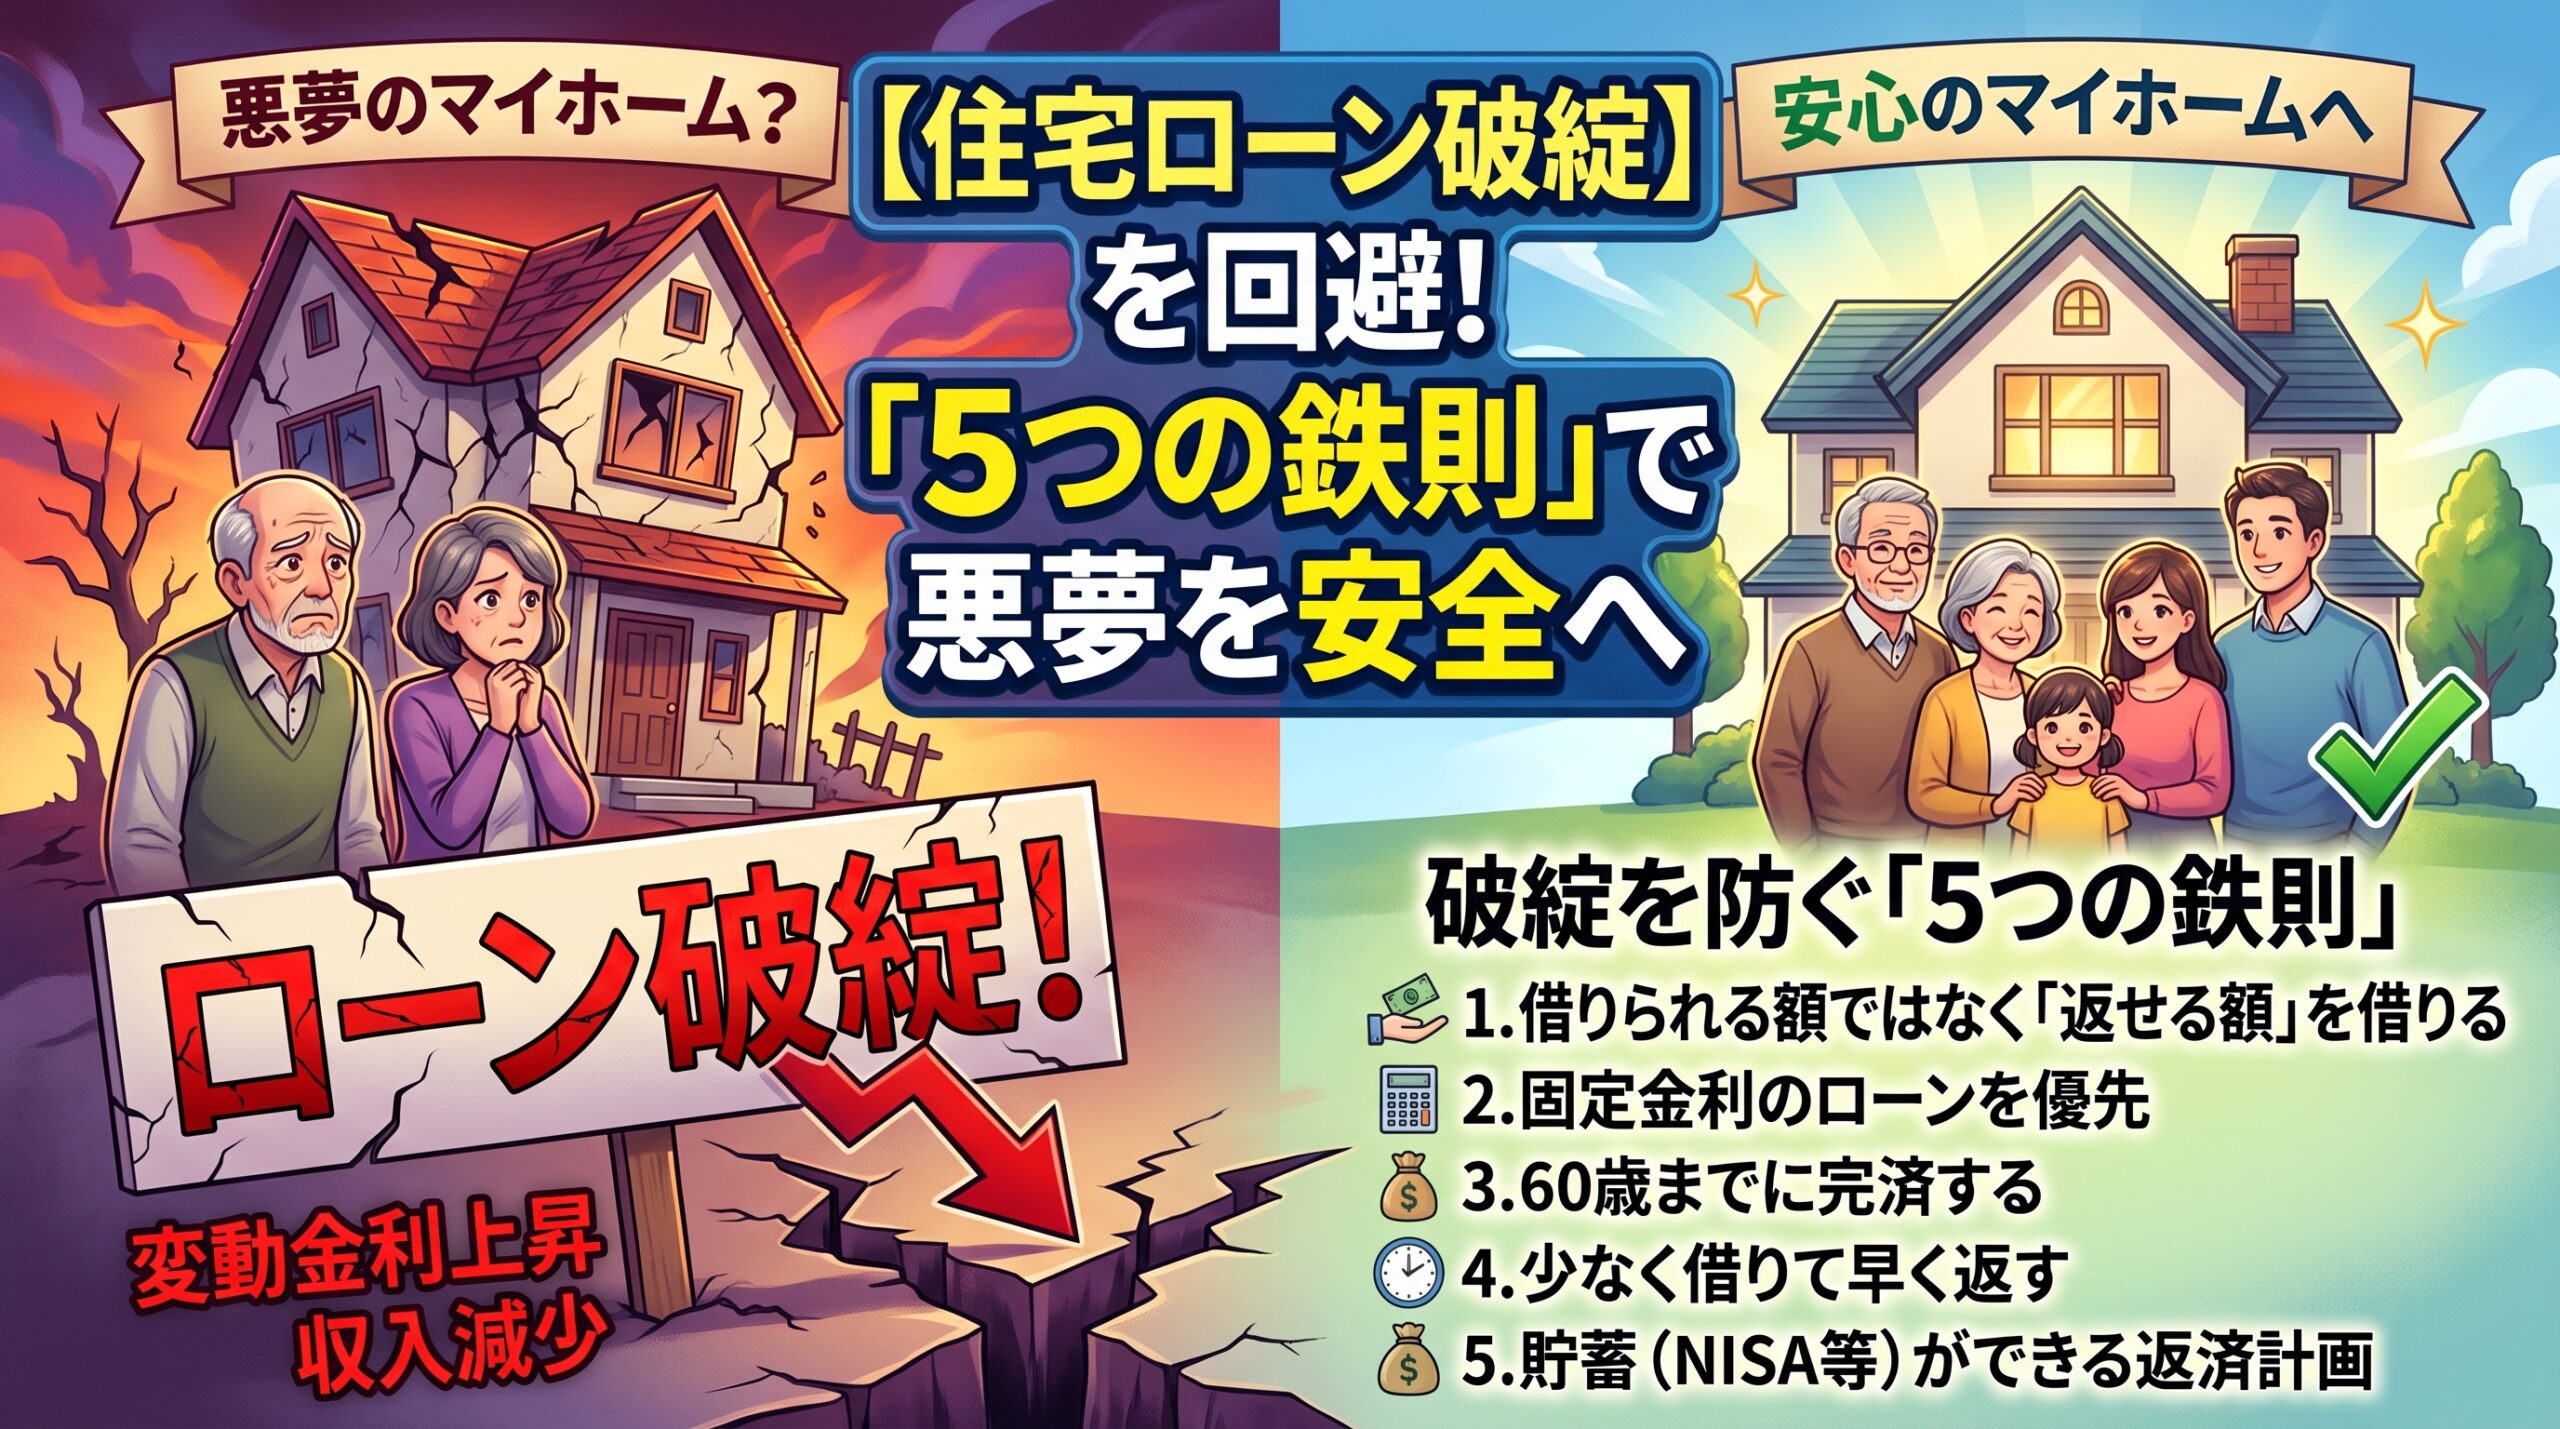
💡 FPが教える「住宅ローンで破綻しないための5つの鉄則」
ファイナンシャルプランナー(CFP)の必田氏が解説する、住宅ローンを組む際に絶対に守るべき「5つの鉄則」です。
- ① 借りられる額ではなく「返せる額」を借りる
- 年収400〜500万円で5,000万円借りられる時代でも、実際に返せるかは別問題。
- ② 固定金利のローンを優先的に検討する
- 金利上昇局面では、返済額が変動しない固定金利の方が安全性が高い。
- ③ 60歳までに返済を終えるローンを組む
- 35歳なら25年返済にするなど、定年後の収入減に備える(繰り上げ返済を前提にしない)。
- ④ 少なく借りて早く返す(インフレ時は状況に応じて柔軟に)
- 基本は借金を減らすことだが、物価高のインフレ下では手元資金とのバランスを柔軟に考える。
- ⑤ 貯蓄(NISA等)ができる返済計画にする
- 万が一返済が苦しくなった時の「緊急避難」として、解約しやすいNISA等で資産運用・準備をしておく。
また、万が一手放すことになっても損を最小限に抑えられるよう、「資産価値が下がりにくく売却しやすい物件(好立地)」を選ぶことも重要なポイントとして挙げられています。
まとめ
誰もが「自分がローン破綻するなんて思ってもいなかった」と考えがちです。しかし、人生には病気や離婚、社会情勢の変化など、想定外の出来事が付きまといます。
マイホームの購入を検討している方や、現在住宅ローンの返済に不安を感じている方は、ぜひ一度動画をチェックして、ご自身の返済計画を見直してみてはいかがでしょうか?
🎥 動画を今すぐ視聴する:【住宅ローン破綻】約730万一括返済、借金地獄も…金利上昇で「悪夢のマイホーム」へ?
🌿 ─────────────── 🌿
Audible(オーディブル)は、プロのナレーターが朗読した本をアプリで聴けるサービスで、「聴く」読書になります。Audible会員なら定額で12万以上の対象作品を聴き放題。※30日間の無料体験を試してみる。詳細は下記のURLをクリック!!
気になる本がセール中


